Cómo las fallas en prevención de legitimación de capitales comprometen el acceso financiero global y redefinen el marco de inversiones en el país.
Fecha: Octubre 2026 José Rafael Parra Saluzzo
Alcance: Estados Unidos, Estándares GAFI/FATF y Legislación Vigente en Venezuela
1. Radiografía del Caso Bank of America: Anatomía de un Colapso en Vigilancia Interna
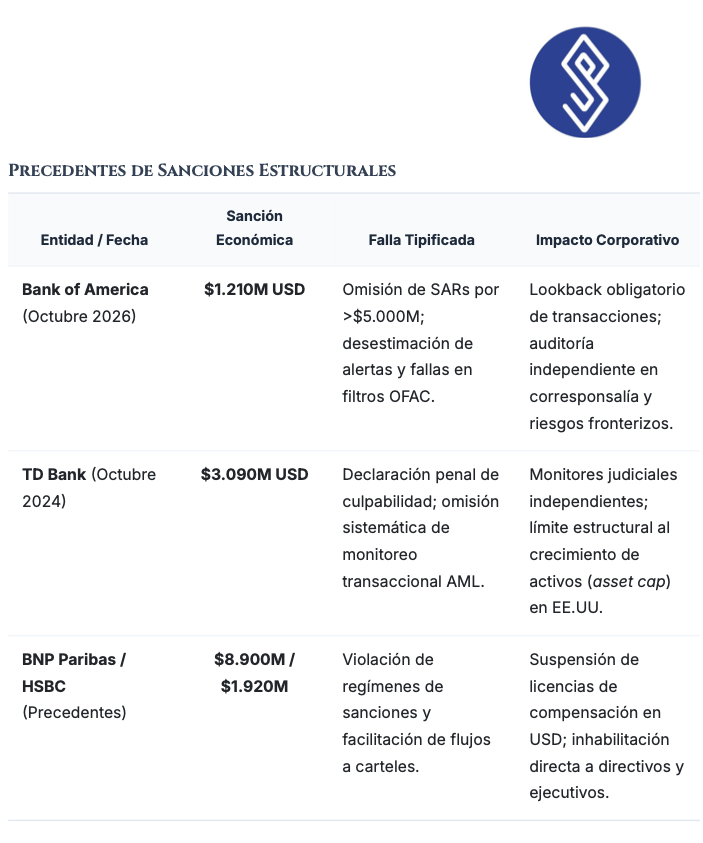
El 13 de octubre de 2026, el Departamento del Tesoro de los Estados Unidos anunció una sanción histórica contra Bank of America, N.A. por más de $1.210 millones de dólares. La acción articuló penalidades de la Red de Control de Delitos Financieros (FinCEN) por $1.200 millones tras admitir infracciones deliberadas (willful violations) a la Ley de Secreto Bancario (BSA), de la Oficina del Contralor de la Moneda (OCC)1 por $750 millones ante fallas crónicas de supervisión, y de la Oficina de Control de Activos Extranjeros (OFAC) por $11,6 millones tras constatar 475 aparentes violaciones a sanciones vinculadas a Rusia, Irán, terrorismo y narcotráfico.
El expediente judicial y administrativo evidencia tres vulnerabilidades críticas para cualquier gobierno corporativo:
- Opacidad masiva y omisión de alertas: El banco omitió reportar oportunamente más de $5.000 millones de dólares en transacciones sospechosas (SARs por sus siglas en inglés), de los cuales más de $1.000 millones correspondían a prioridades de seguridad nacional, vinculadas a redes chinas de lavado de dinero (CMLN) y lavado comercial transfronterizo en la frontera suroeste con México conexo al narcotráfico.
- ● Tercerización de facto de la detección: La entidad priorizó la rentabilidad sobre el presupuesto de cumplimiento. En lugar de sostener sistemas automatizados propios capaces de monitorear billones de dólares en operaciones, descansó de forma reactiva en requerimientos fiscales y alertas de bancos corresponsales, desatendiendo su obligación primaria de detección proactiva.
- ● Reincidencia y desestimación de advertencias internas: Pese a una orden correctiva previa emitida por la OCC en diciembre de 2024, la administración no cerró las brechas de monitoreo ni capacitó adecuadamente al personal, desestimando alertas del propio equipo de cumplimiento sobre esquemas de lavado basado en comercio.
2. Jurisprudencia Comparada: Doctrina Global de Tolerancia Cero y Responsabilidad Personal El caso no constituye un hecho aislado, sino la ratificación de la doctrina regulatoria global fijada por el Grupo de Acción Financiera Internacional (GAFI/FATF): el fin de la tolerancia al «cumplimiento meramente documental o cosmético«. Las instituciones son evaluadas hoy por su efectividad operativa, su tecnología de detección en tiempo real y la trazabilidad de sus beneficiarios finales.
«Los bancos no infringen las leyes por sí mismos, lo hacen las personas. La consecuencia regulatoria moderna se dirige directamente a la responsabilidad personal, inhabilitación y persecución civil y penal de administradores y juntas directivas.»
3. Marco Jurídico Vigente en Venezuela: Deber de Diligencia y Responsabilidad Penal Directa
En Venezuela, la normativa en materia de Legitimación de Capitales, Financiamiento al Terrorismo y Proliferación de Armas (LC/FT/FPADM) es de estricto orden público e impone responsabilidades severas para directivos y personas jurídicas:
- ● Ley Orgánica contra la Delincuencia Organizada y Financiamiento al Terrorismo (LODODFT): El artículo 35 castiga la legitimación dolosa con penas de 10 a 15 años de prisión y decomiso de activos (Art. 9). Especial atención merece el Artículo 36, que establece que los directivos, administradores y empleados de los sujetos obligados que por imprudencia, impericia o negligencia faciliten o contribuyan a la comisión de estos delitos, incurrirán en penas de 3 a 6 años de prisión. La omisión culpable en los controles internos genera responsabilidad penal individual directa.
- ● Resolución SUDEBAN N° 010.25 (Gaceta Oficial N° 43.098 de marzo de 2025) Norma vigente que derogó la Resolución 083.18, modernizando el Sistema Integral de Administración de Riesgos (SIAR LC/FT/FPADM). Impone matrices dinámicas de riesgo, auditorías forenses especializadas y el deber de remitir Reportes de Actividades Sospechosas (RAS) inmediatos a la Unidad Nacional de Inteligencia Financiera (UNIF).
- ● Sector Bursátil y Asegurador: Regulados por la Providencia SUNAVAL N° 025 y la Guía de Debida Diligencia SUNAVAL (2026), que exigen la determinación rigurosa del Beneficiario Final y Personas Expuestas Políticamente (PEPs) en cualquier emisión o transacción financiera.
4. La Encrucijada Venezolana: Apertura Financiera, Inversión Extranjera y Riesgo de «De-risking»2 Venezuela transita por una fase determinante de apertura económica y reconfiguración comercial. La reactivación de operaciones energéticas, la dinamización del aparato industrial y el interés de inversionistas extranjeros de alto
nivel en sectores estratégicos representan una oportunidad histórica de captación de capital fresco. No obstante, para que estos flujos se materialicen de forma institucional, existe una condición previa no negociable: el estándar de compliance bancable.
Los fondos internacionales de primer orden y los bancos corresponsales globales operan bajo el escrutinio permanente de OFAC, FinCEN y el GAFI. Si las empresas nacionales o mixtas no pueden acreditar programas de debida diligencia reinforced (EDD), trazabilidad accionaria y controles antibloqueo robustos, los bancos internacionales aplicarán la doctrina de desconexión financiera (de-risking): cancelarán sus cuentas corresponsales, bloquearán transferencias y vetarán operaciones de comercio exterior.
El caso de Bank of America demuestra que las autoridades estadounidenses no vacilan en penalizar a los gigantes bancarios por brechas en cuentas corresponsales extranjeras; en consecuencia, ningún banco internacional arriesgará su licencia procesando fondos venezolanos si percibe debilidad en la gobernanza corporativa. El compliance no es un costo accesorio: es el pasaporte indispensable para ingresar y mantenerse en el sistema financiero global.
5. Hoja de Ruta para el Boardroom: Cuatro Mandatos Estratégicos Inmediatos
- Empoderamiento e Independencia del Oficial de Cumplimiento: Dotar a la función de cumplimiento de presupuesto tecnológico suficiente, autonomía funcional y línea de reporte directa al Directorio, blindándola de presiones comerciales de corto plazo.
- Debida Diligencia Reforzada (EDD) y Beneficiario Final: Auditar exhaustivamente la cadena de suministro, socios comerciales y contrapartes bancarias, garantizando el descarte absoluto de vínculos con sujetos o entidades sancionadas por OFAC o la UNIF.
- Monitoreo Automatizado sin Tercerización Tácita: Implementar sistemas con capacidad de detección en tiempo real calibrados al perfil de riesgo corporativo, erradicando la dependencia de alertas tardías de terceros.
- Auditorías Externas Periódicas de Mitigación: Someter el modelo de cumplimiento a revisiones independientes anuales para verificar su efectividad práctica frente a las directrices de SUDEBAN, SUNAVAL y los estándares internacionales.